Parapharmacie et mutuelle : lire les garanties du contrat
21 octobre 2026
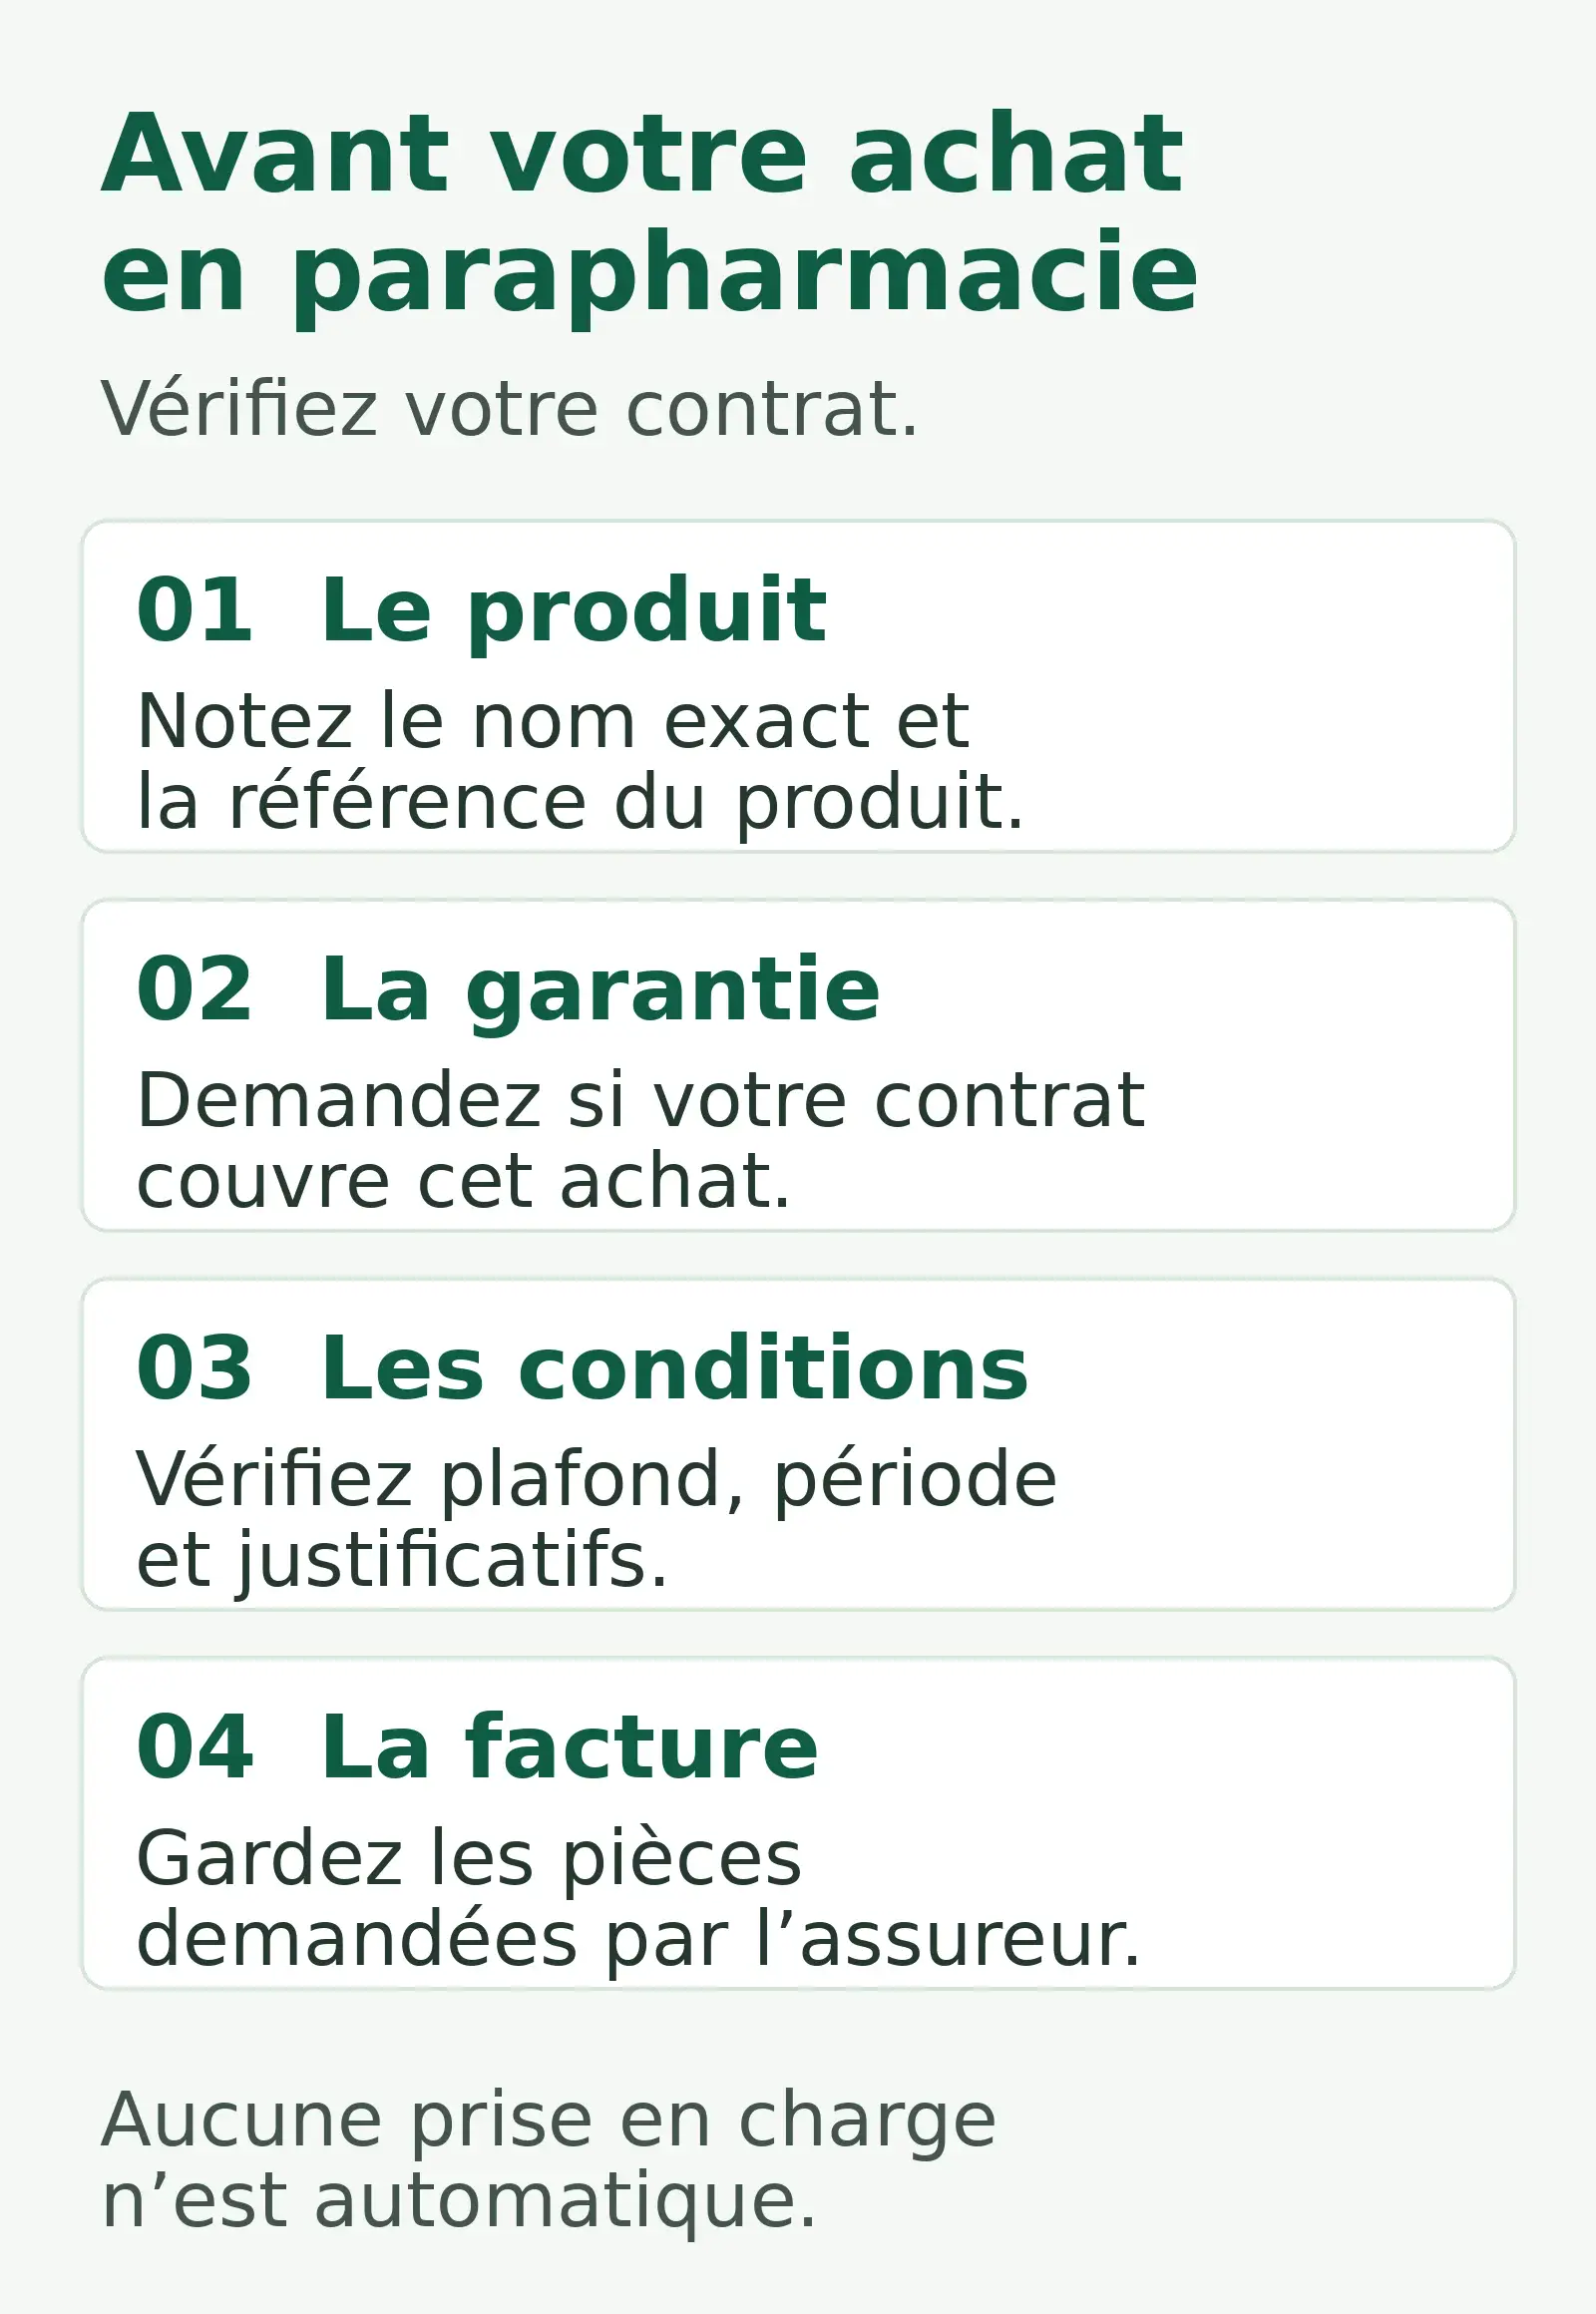
Un achat en parapharmacie n’ouvre pas automatiquement droit à un remboursement. Une complémentaire santé peut couvrir certaines dépenses non prises en charge par l’Assurance maladie, mais seulement selon les garanties souscrites. Avant l’achat, faites confirmer le produit concerné, le plafond disponible et les justificatifs à transmettre.
Le lieu d’achat ne fait pas la garantie. Un produit vendu en pharmacie peut relever du médicament, du complément alimentaire ou du soin cosmétique, avec des règles différentes. Pour savoir ce que votre mutuelle peut rembourser, partez de la référence exacte du produit, puis cherchez la clause correspondante dans votre contrat.
Un achat en pharmacie est-il forcément remboursable ?
Non. Service Public rappelle que le remboursement d’un médicament par l’Assurance maladie dépend notamment de son inscription sur la liste des médicaments remboursables et des conditions de prescription et de délivrance. Une ordonnance ne transforme donc pas n’importe quel produit en dépense remboursable.
Le même raisonnement vaut pour les achats de parapharmacie : ne déduisez pas leur prise en charge de leur présence en rayon. Pour un complément alimentaire, le choix du produit et son financement sont deux questions distinctes. Notre article sur les différentes formes de magnésium traite du premier point ; votre organisme complémentaire doit confirmer le second.
Pourcentage et forfait : deux lectures différentes
Le tableau des garanties mérite une lecture précise. Selon la fiche de Service Public consacrée à la couverture maladie complémentaire, les remboursements peuvent être exprimés en pourcentage d’une base ou en euros. Ce n’est pas interchangeable.
| Ce que vous lisez | Ce qu’il faut vérifier |
|---|---|
| Un pourcentage | La base de calcul et l’inclusion éventuelle de la part de l’Assurance maladie. |
| Un forfait en euros | Les dépenses éligibles, le plafond et la période auxquels il s’applique. |
| Aucune ligne applicable | Une confirmation écrite, sans présumer d’un remboursement. |
Un forfait ne couvre pas tous les produits du rayon. Une rubrique « prévention » ou « pharmacie non remboursée » doit être lue avec ses conditions et ses exclusions, pas seulement avec le montant affiché.
Relisez les conditions avant de payer
Pour comparer une complémentaire proposée par APRIL ou examiner votre couverture actuelle, demandez le tableau des garanties et la notice du contrat précis. Le nom de l’organisme ne suffit pas à connaître le remboursement d’un achat particulier.
- La référence du produit entre-t-elle dans les dépenses couvertes ?
- Le plafond s’applique-t-il par bénéficiaire ou au contrat entier ?
- Quelle période est retenue et quelle somme reste disponible ?
- Une prescription, une facture nominative ou un autre justificatif est-il exigé ?
La facture, dernière pièce du dossier
Conservez une facture détaillée et les documents demandés par l’organisme. Un ticket indiquant seulement le total des achats peut ne pas suffire à identifier la dépense. Si la réponse reste ambiguë, demandez quelle clause s’applique avant de payer ; une estimation orale ne remplace pas les conditions contractuelles.
Les repères ci-dessus s’appuient sur les fiches Service Public « Couverture maladie complémentaire » et « Remboursement des médicaments », consultées le 21 octobre 2026. Ils ne préjugent pas de vos garanties personnelles.